Блокування податкових накладних: чому ДПС відмовляє в реєстрації та як захистити права
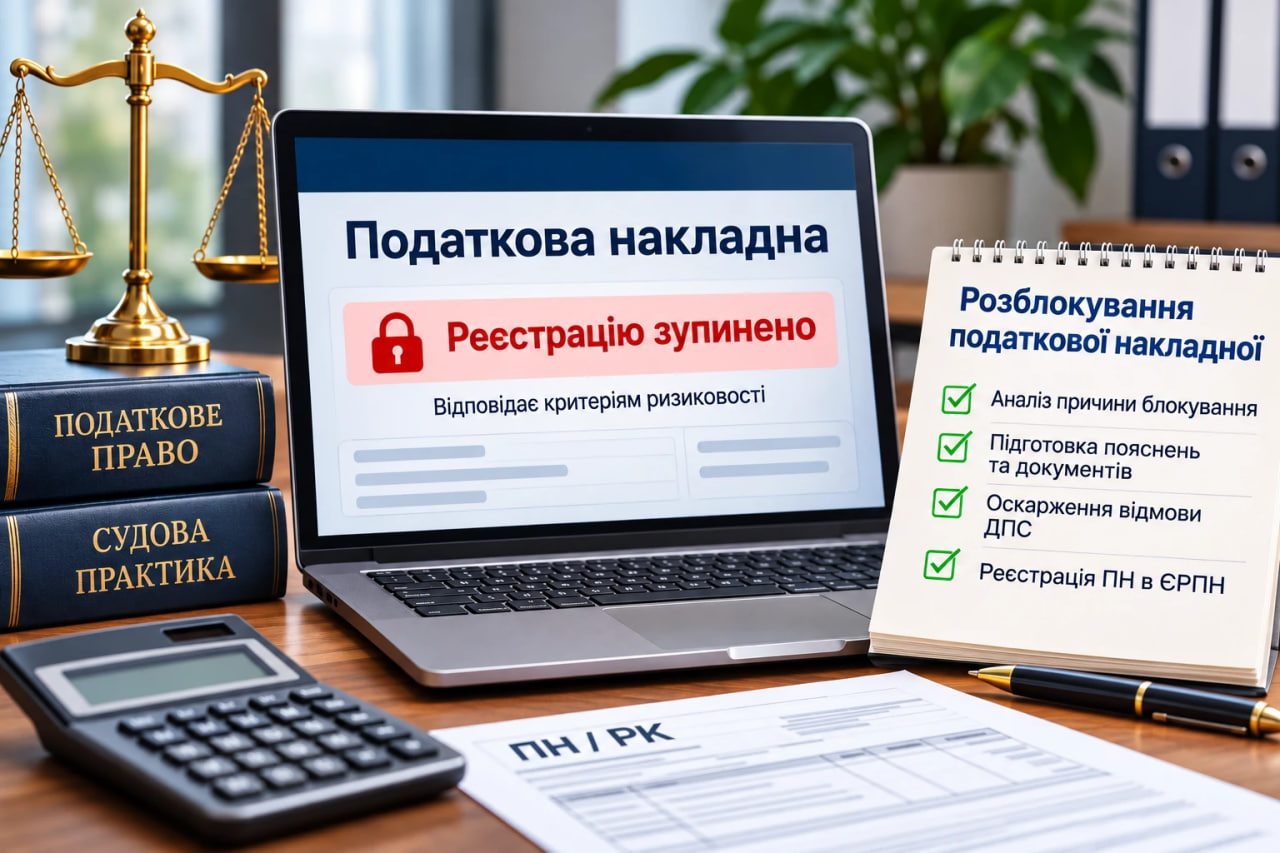
Зупинення реєстрації податкових накладних залишається однією з найпоширеніших проблем, з якими стикаються українські підприємства. Навіть за умови фактичного здійснення господарської операції, наявності договорів, первинних документів та отримання оплати платник ПДВ може отримати квитанцію про зупинення реєстрації податкової накладної.
Для бізнесу така ситуація створює не лише додаткове адміністративне навантаження, але й ризики погіршення відносин із контрагентами. Адже покупець не може скористатися податковим кредитом за незареєстрованою податковою накладною, що нерідко стає причиною затримки розрахунків або виникнення договірних спорів.
Водночас блокування податкової накладної ще не означає, що платник порушив податкове законодавство. Важливо правильно визначити причину зупинення реєстрації та обрати належний спосіб захисту.
Чому податкова блокує накладні навіть за реальними операціями?
Механізм автоматизованого моніторингу податкових накладних передбачений постановою Кабінету Міністрів України від 11.12.2019 № 1165. Його призначення полягає у виявленні операцій, які відповідають установленим критеріям ризиковості.
Проте автоматизований моніторинг не є повноцінною податковою перевіркою. Зупинення реєстрації не доводить безтоварність операції, фіктивність контрагента чи неправомірність формування податкових зобов'язань.
На практиці причиною блокування може бути невідповідність обсягів придбання та постачання товарів, відсутність врахованої таблиці даних платника ПДВ або відповідність підприємства критеріям ризиковості.
Особливо складними є ситуації, коли підприємство здійснює виробництво, надає комплексні послуги чи реалізує товари, які за своїми характеристиками відрізняються від раніше придбаних матеріалів.
У таких випадках формальне зіставлення показників не завжди відображає фактичну економічну діяльність підприємства.
Чому велика кількість документів не гарантує розблокування?
Поширена помилка платників полягає в переконанні, що чим більше документів буде направлено до ДПС, тим вищими будуть шанси на реєстрацію податкової накладної.
Насправді вирішальне значення має не кількість документів, а їхній зв'язок із конкретною господарською операцією та обставинами виникнення податкових зобов'язань.
Наприклад, якщо податкову накладну складено за фактом отримання попередньої оплати, основними доказами будуть договір, рахунок та документи, які підтверджують надходження коштів. Вимагати підтвердження фактичного відвантаження товару, яке на дату отримання авансу ще не відбулося, без урахування умов договору та принципу першої події було б необґрунтовано.
Інша ситуація виникає, коли податкові зобов'язання сформовані за фактом постачання товару або надання послуг. Тоді важливими стають видаткові накладні, акти приймання-передачі, документи щодо транспортування та інші докази виконання договірних зобов'язань.
Саме тому пояснення до ДПС мають містити послідовний опис операції, а додані документи — підтверджувати викладені обставини.
Додаткові документи: етап, який не можна ігнорувати
Порядок № 520 передбачає можливість направлення платнику повідомлення про необхідність надання додаткових пояснень та документів.
Цей етап має особливе значення з огляду на актуальну судову практику.
Зокрема, у постанові від 03.03.2026 у справі № 580/8808/24 Верховний Суд звернув увагу на наслідки ігнорування платником належним чином сформульованої вимоги контролюючого органу щодо додаткових документів.
Отже, платнику недостатньо лише посилатися на те, що початкова квитанція про зупинення реєстрації не містила конкретного переліку документів. Якщо згодом ДПС направила повідомлення з чіткими вимогами, необхідно належним чином на нього відреагувати.
Навіть за відсутності певного документа доцільно надати мотивоване пояснення причин його неподання, а не залишати повідомлення без відповіді.
Для надання додаткових пояснень та документів передбачено п'ять робочих днів, що настають за днем отримання відповідного повідомлення.
Коли відмова ДПС може бути протиправною?
Рішення про відмову в реєстрації податкової накладної повинно бути обґрунтованим і містити зрозумілі мотиви його прийняття.
Якщо платник надав документи, які підтверджують господарську операцію, контролюючий орган має оцінити їхній зміст, а не обмежуватися формальними твердженнями про недостатність документального підтвердження.
Предметом правового аналізу можуть бути відсутність конкретних мотивів відхилення документів, неврахування характеру господарської операції, вимагання документів, які не стосуються відповідної першої події, або суперечності між підставами відмови та фактично поданими матеріалами.
Однак кожна з таких обставин потребує окремої оцінки. Сам факт незгоди платника з рішенням комісії ще не свідчить про його протиправність.
Як оскаржити відмову в реєстрації податкової накладної?
У разі отримання негативного рішення платник може скористатися процедурою адміністративного оскарження або звернутися до адміністративного суду.
Скарга до ДПС України подається протягом десяти робочих днів, що настають за днем прийняття рішення комісією регіонального рівня.
Під час судового оскарження важливо не лише довести необґрунтованість відмови, але й правильно сформулювати позовні вимоги. Зокрема, платник може вимагати визнання протиправним і скасування рішення регіональної комісії та зобов'язання ДПС України зареєструвати податкову накладну в ЄРПН.
При цьому необхідно враховувати обставини виникнення податкових зобов'язань, зміст поданих пояснень, первинних документів та мотиви оскаржуваного рішення.
Докладніше про механізм захисту прав платника ПДВ та порядок розблокування податкових накладних можна дізнатися за посиланням.
Як зменшити ризики повторного блокування?
Успішна реєстрація однієї податкової накладної не завжди усуває причини, через які виникло блокування.
Якщо підприємство систематично стикається із зупиненням реєстрації, необхідно проаналізувати відповідність його діяльності критеріям ризиковості, доцільність подання таблиці даних платника ПДВ та належність документального оформлення операцій.
Окрему увагу варто приділити узгодженості інформації в договорах, первинних документах, податковій звітності та відомостях про господарську діяльність підприємства.
Ефективний захист у спорах щодо блокування податкових накладних починається задовго до звернення до суду. Юридично грамотні пояснення, належна доказова база та своєчасне реагування на вимоги ДПС суттєво підвищують шанси на позитивне вирішення питання. Водночас необґрунтована відмова в реєстрації податкової накладної не є остаточною: законодавство передбачає дієві механізми її оскарження.